

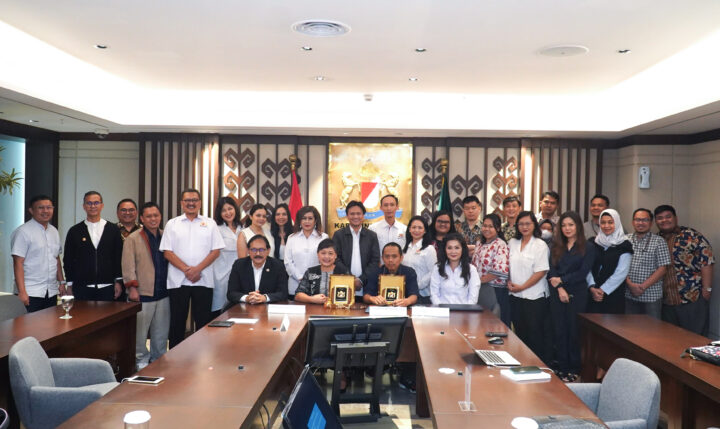
Kadin Indonesia, melalui Pengurus Kadin Bidang Hukum dan HAM menyelenggarakan sosialisasi dengan tema “Dampak Penerapan PP 58 dan PMK 168 Terhadap Pelaku Usaha Pemberi Kerja dan Karyawan” yang dilaksanakan pada 21 Februari 2024.
Sosialisasi ini dilaksanakan sehubungan dengan telah diterbitkannya Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan dan Pengenaan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi (PP 58) dan Peraturan Menteri Keuangan Nomor 168 tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak Atas Penghasilan Sehubungan Dengan Pekerjaan, Jasa, Atau Kegiatan Orang Pribadi (PMK 168), yang telah berlaku sejak 1 Januari 2024.
Tujuan dari PP 58 dan PMK 168 adalah untuk mensimplifikasikan cara penghitungan atas pemotongan PPh Pasal 21 dengan menggunakan Tabel Tarif Efektif (TER) untuk mewujudkan sistem administrasi perpajakan yang efektif, efisien, dan akuntabel yang dapat mendorong terciptanya kepatuhan sukarela.
Cara penghitungan PPh setahun tetap menggunakan tarif Pasal 17 ayat (1) huruf a UU PPh seperti ketentuan sebelumnya, yaitu:
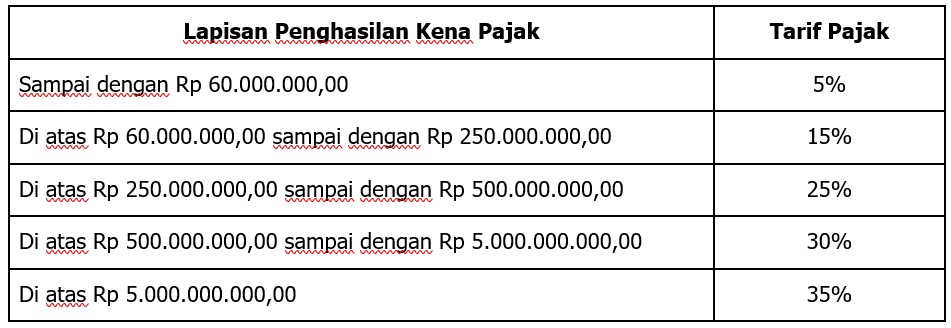 Tarif Pemotongan Pajak Penghasilan Pasal 21
a. Tarif Efektif Bulanan
Tarif Pemotongan Pajak Penghasilan Pasal 21
a. Tarif Efektif Bulanan
- TER A untuk orang pribadi dengan status Penghasilan Tidak Kena Pajak (PTKP) tidak kawin tanpa tanggungan (TK/0), tidak kawin dengan jumlah tanggungan 1 orang (TK/1), dan kawin tanpa tanggungan (K/0) TER A = PTKP : TK/0 (54 juta); TK/1 & K/0 (58,5 juta)
- TER B untuk orang pribadi dengan status PTKP tidak kawin dengan tanggungan 2 orang (TK/2), tidak kawin dengan jumlah tanggungan 3 orang (TK/3), kawin dengan jumlah tanggungan 1 orang (K/1), dan kawin dengan jumlah tanggungan 2 orang (K/2) TER B = PTKP : TK/2 & K/1 (63 juta); TK/3 & K/2 (67,5 juta)
- TER C untuk untuk orang pribadi dengan status PTKP kawin dengan jumlah tanggungan 3 orang (K/3) TER C = PTKP : K/3 (72 juta)
- Diterapkan setiap masa, kecuali masa pajak terakhir = Ph. Bruto x TER Bulanan
- Diterapkan pada masa pajak terakhir = PKP setahun x Tarif Pasal 17
- Untuk pegawai tidak tetap yang tidak dibayar perbulan sebagai berikut:
- Penghasilan Rp 0 – Rp 2.500.000/hari = Ph. Bruto sehari x TER Harian
- Penghasilan Rp 2.500.000/hari = Ph. Bruto x 50% x Tarif Ps. 17
- Untuk pegawai tidak tetap yang dibayar perbulan = Ph. Bruto bulanan x TER Bulanan
- Untuk bukan pegawai, diterapkan per Masa Pajak atau pada saat terutang = Ph. Bruto x 50% x Tarif Ps. 17
- Untuk peserta kegiatan atas hadiah atau sehubungan dengan kegiatan, diterapkan per Masa Pajak atau pada saat terutang = Ph. Bruto x Tarif Ps. 17
- Untuk peserta program pensiun (pegawai) dan mantan pegawai, diterapkan per Masa Pajak = Ph. Bruto x Tarif Ps. 17
- Revisi menyeluruh terhadap cara perhitungan PPh 21 yang dipotong untuk pegawai tetap dan tidak tetap, terkecuali pada masa pajak terakhir.
- Perluasan cakupan perhitungan PPh 21 untuk “peserta program pensiun yang masih bekerja dan menarik dana pensiun” dari Dapen menjadi termasuk BPJSTK, ASABRI, dan TASPEN.
- Pengurangan zakat/sumbangan keagamaan yang wajib dibayar melalui pemberi kerja dalam Ph bruto PPh Pasal 21.
- Penambahan pengecualian terhadap penghasilan yang dikenakan pemotongan PPh Pasal 21: DTP.
- Penggabungan semua penghasilan Pegawai Tetap dalam satu bulan.
- Pemotongan PPh Pasal 21 atas natura/kenikmatan.
- Tidak adanya perbedaan dalam skema perhitungan PPh Pasal 21 untuk individu yang bukan pegawai, baik mereka menerima imbalan secara terus-menerus atau tidak.
- Jika terjadi pemotongan pajak yang berlebihan, perusahaan memiliki kewenangan untuk memberikan ganti rugi.
- Pengembalian pembayaran dilakukan secara bersamaan dengan pemberian bukti pemotongan PPh Pasal 21 paling lambat pada akhir bulan berikutnya setelah masa pajak terakhir.
- Perubahan take home pay yang diterima
- Risiko kurang bayar pajak pada masa pajak terakhir
- Tidak langsung merasakan dampak pajak dari pengurangan yang diperbolehkan
- Potensi kebingungan saat menerima bukti potongan bulanan atau harian
- Perubahan dalam perhitungan pemotongan PPh Pasal 21 dapat menyebabkan kurang bayar pajak di SPT PPh Orang Pribadi
- Tambahan zakat sebagai pengurang penghasilan di akhir tahun
- Perubahan di payroll system dalam waktu singkat
- Penyesuaian atas perubahan pada sistem pelaporan
- Pembagian bukti potong yang baru
- Potensi kelebihan pembayaran pajak yang akan menimbulkan isu pada cash flow perusahaan
- Zakat yang dibayarkan melalui perusahaan akan menambah beban administrasi perusahaan
- Menyelaraskan HR/payroll system dengan eBupot PPh 21/26
- Mengatur manajemen akses ke eBupot dengan hati-hati karena data-data payroll yang sangat confidential sehingga fitur manajemen akses dari DJP perlu dipelajari lebih lanjut
- Melakukan sosialisasi kepada karyawan
- Meninjau potensi perubahan struktur kompensasi